IPD咨询洞察:车企们悄悄换了“操作系统“:从APQP到IPD的转型真相
一个耐人寻味的现象:过去几年里, 广汽集团、赛力斯、小鹏汽车、 奇瑞、长城汽车、吉利、理想、比亚迪、宁德时代这些汽车企业头部玩家,几乎都在同一件事上做了相同的选择:对沿用多年的APQP进行升级,导入IPD。这背后不是简单的流程替换,而是一场关于研发底层逻辑的重构。
先说清楚,两者到底差在哪
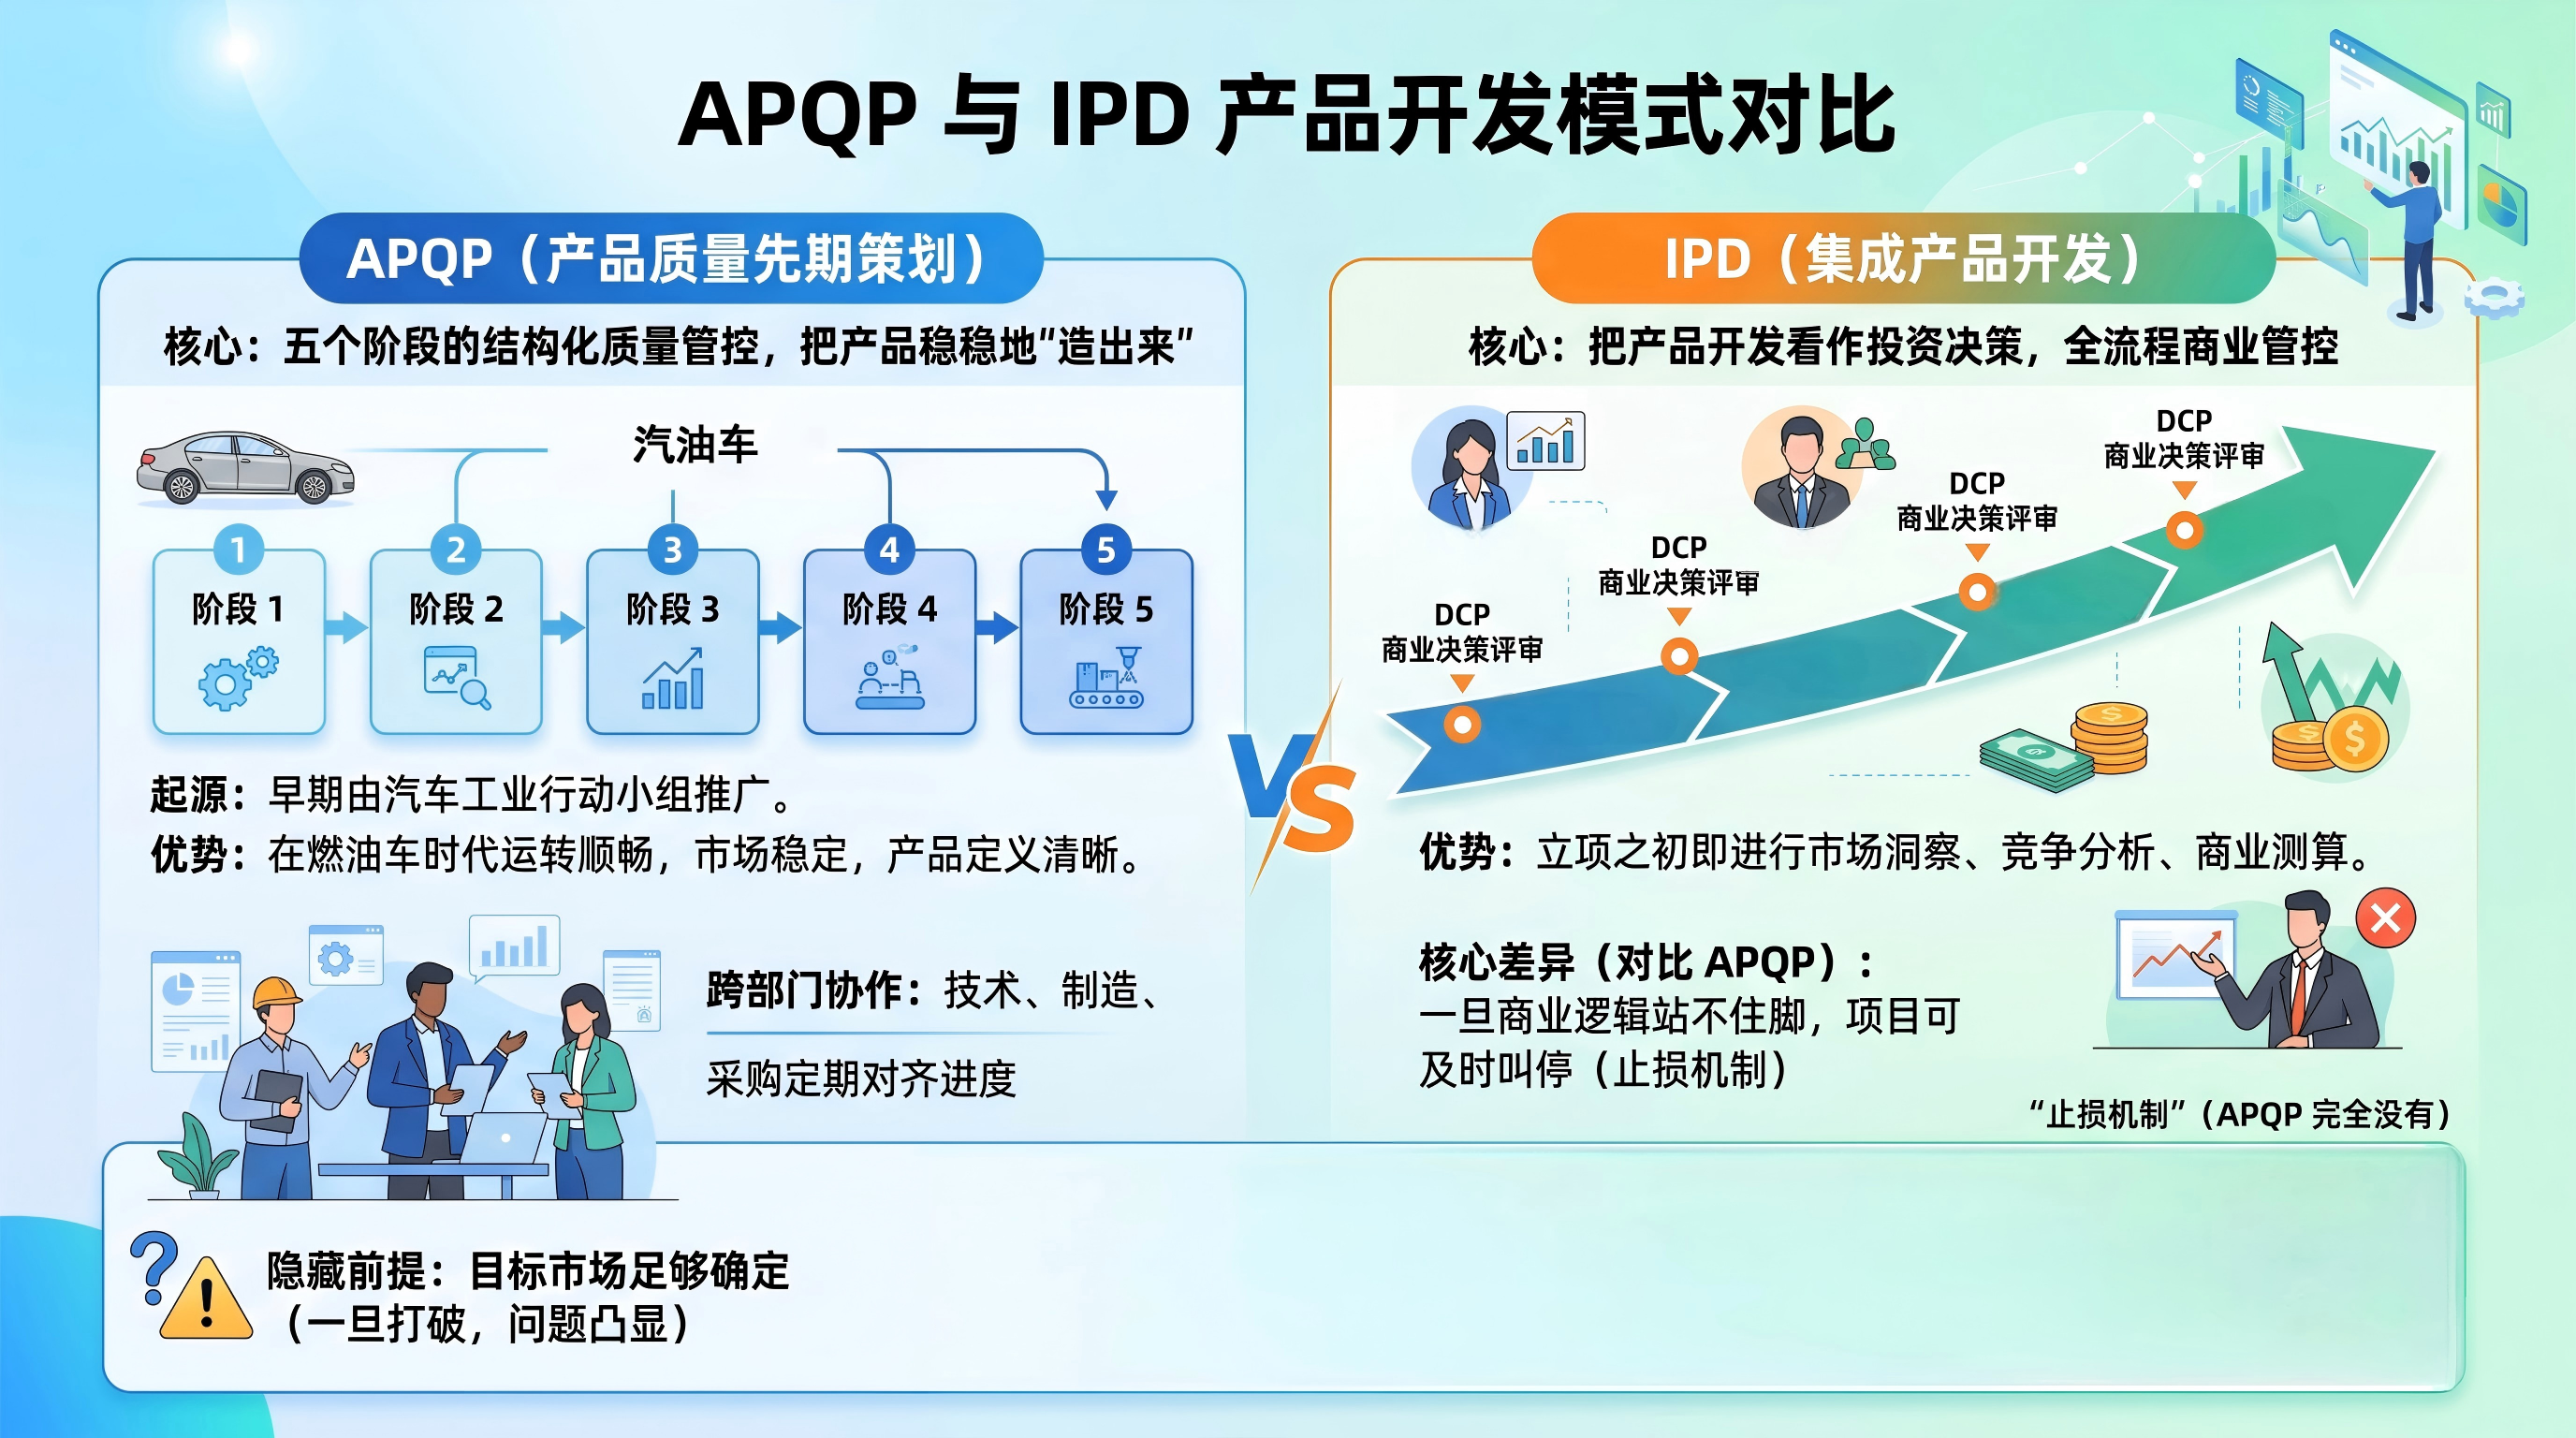
APQP(Advanced Product Quality Planning)是产品质量先期策划的简称,最早由汽车工业行动小组推广开来,核心思路是通过五个阶段的结构化质量管控,把产品稳稳地"造出来"。这套方法在燃油车时代运转得相当顺畅——市场需求相对稳定,产品定义清晰,跨部门协作只需要把技术、制造、采购几方拉到一张桌子上定期对齐进度。
但这套逻辑有一个隐藏前提:目标市场足够确定。一旦这个前提被打破,问题就来了。
IPD的出发点完全不同。它把产品开发看作一次投资决策,而不仅仅是研发部门要完成的任务。项目立项之初就要做市场洞察、竞争分析、商业测算,用DCP商业决策评审贯穿始终—— 一旦发现商业逻辑站不住脚,项目可以及时叫停,而不是硬着头皮做到底。这种"止损机制",是APQP完全没有的。
智能化浪潮,让差距被彻底放大
汽车行业正在经历一场类似手机从功能机到智能机的转变。当产品不再只是"交通工具",而变成集软件、AI、云服务于一体的智能终端,开发的复杂度早已超出传统零部件供应商的经验范围。车身域、动力域的软硬件协同,智能驾驶系统的算法迭代,都需要更强的组织协同能力来支撑。
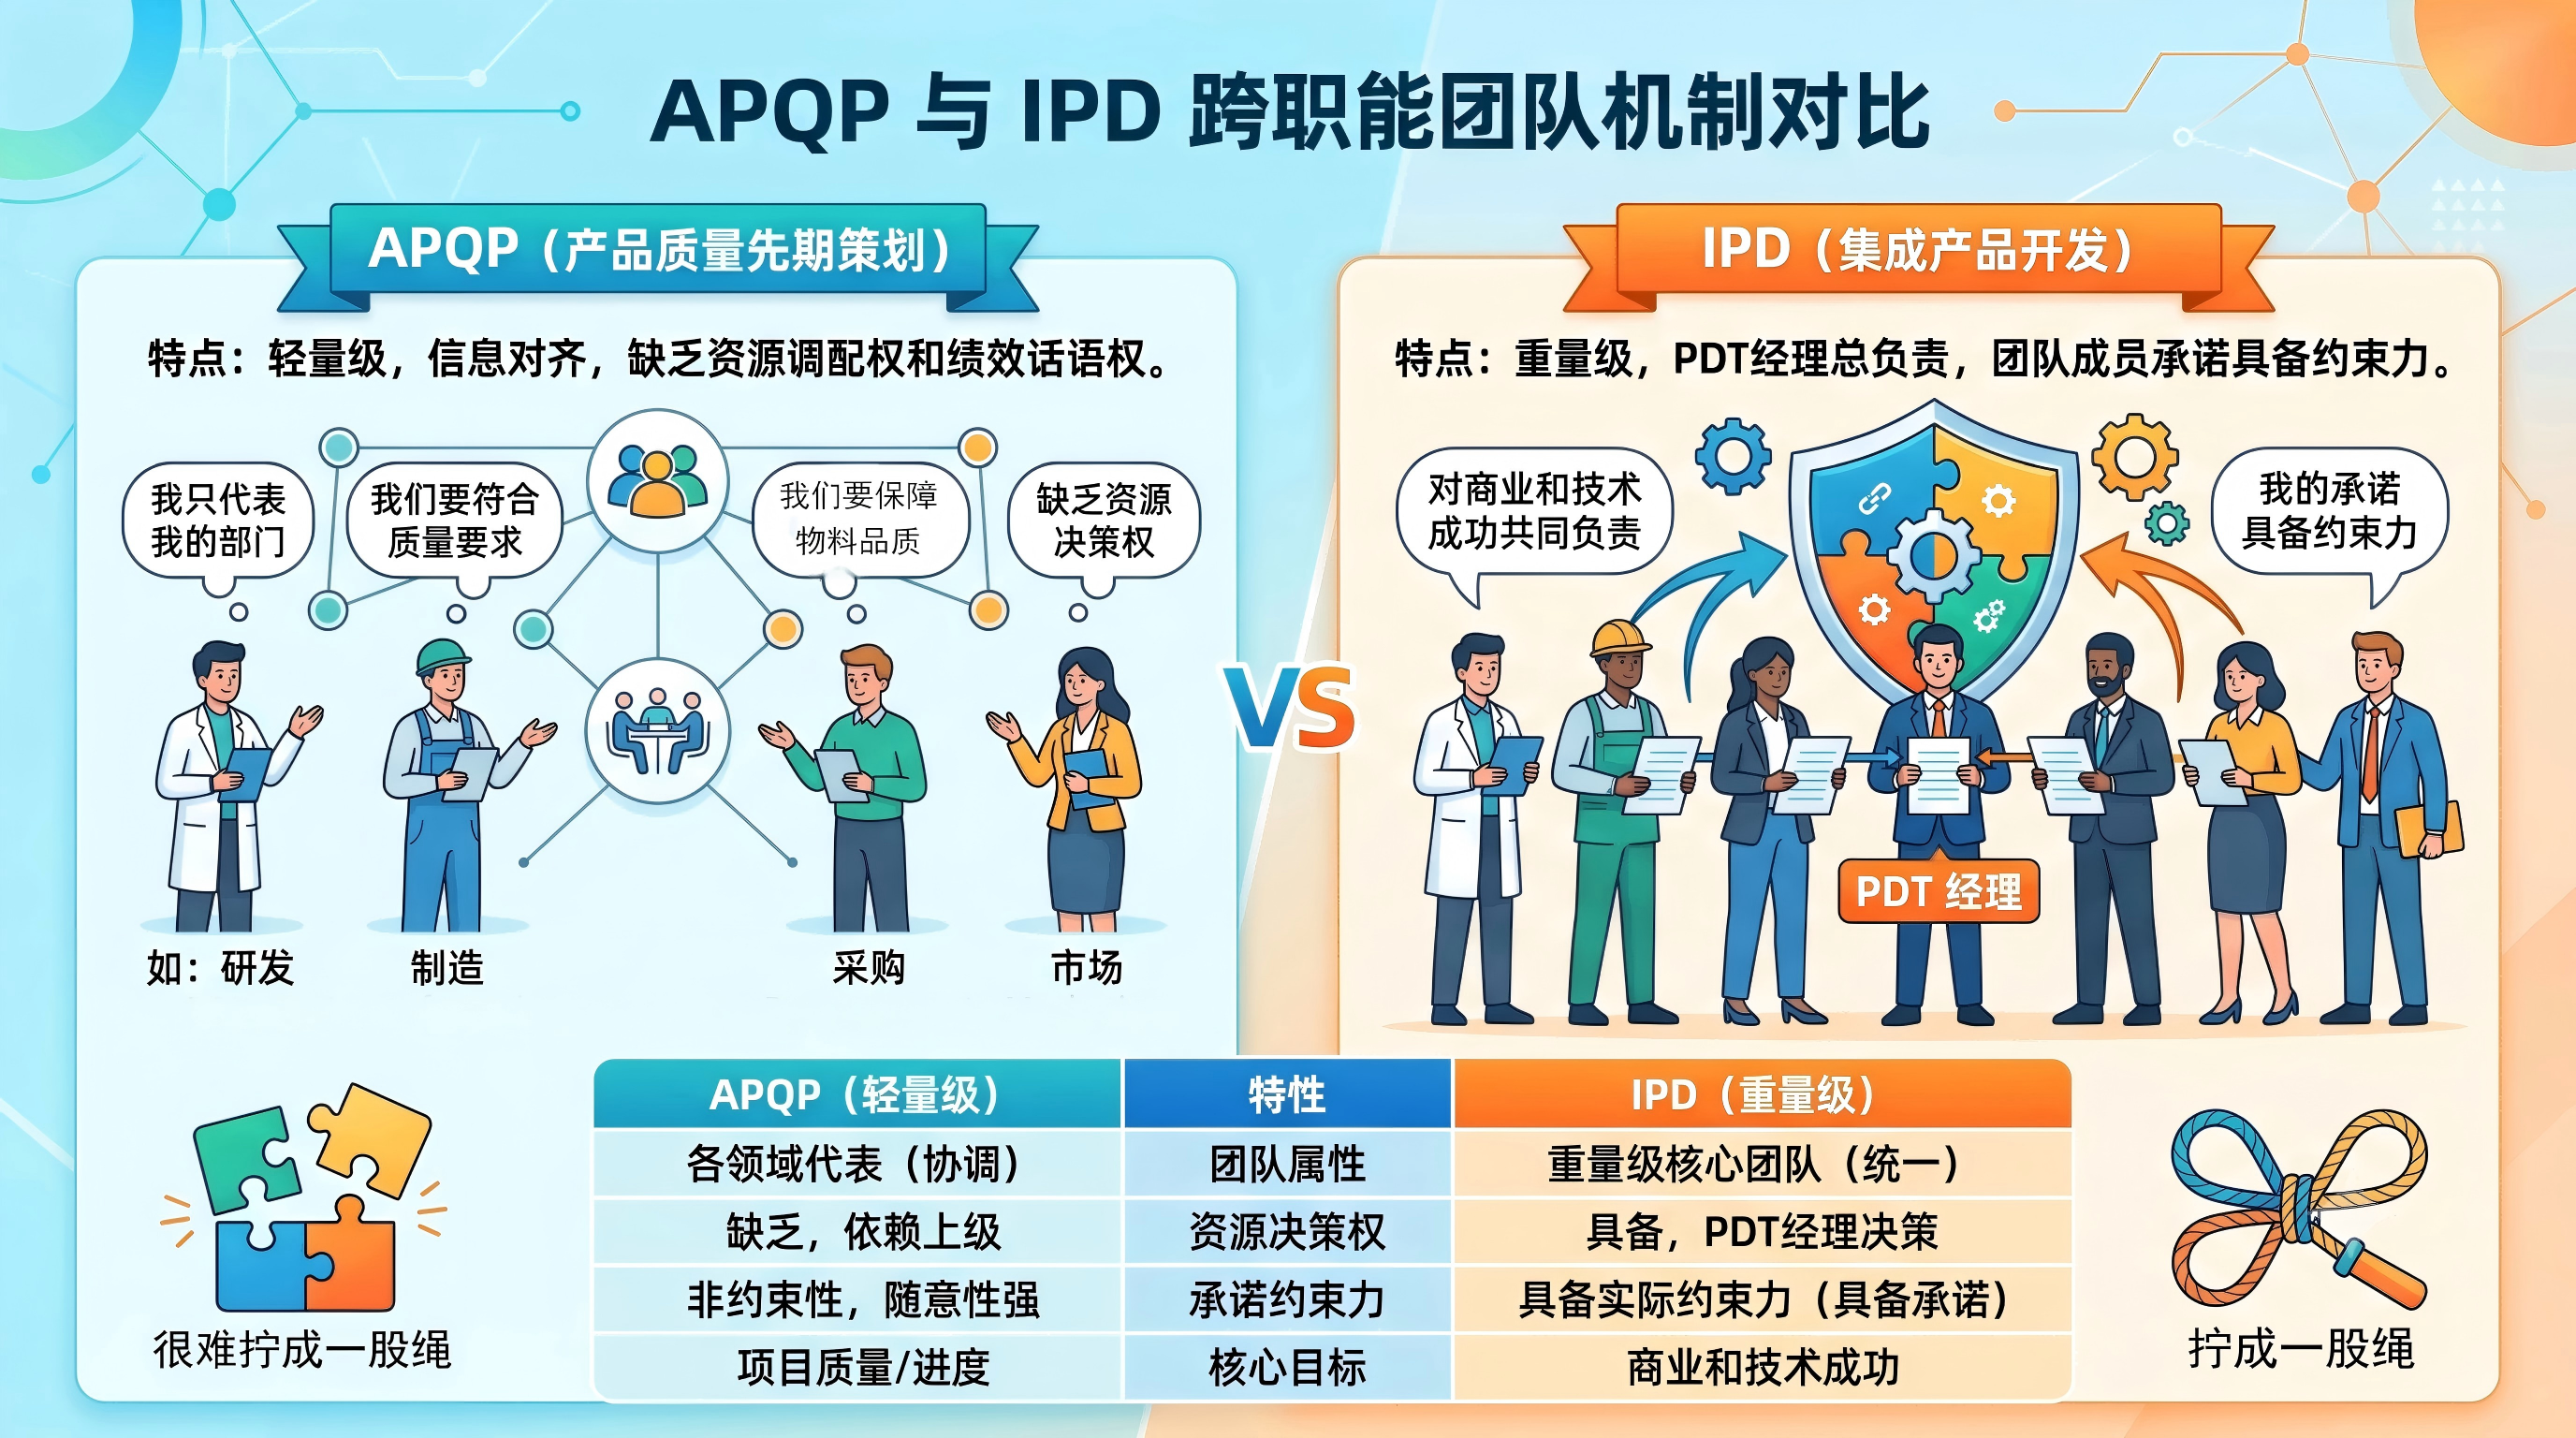
APQP的跨职能团队本质上是"轻量级"的:各领域代表更多是信息对齐,缺乏真正的资源调配权和绩效话语权,很难把市场、研发、制造真正拧成一股绳。而IPD采用重量级团队机制,PDT经理对一条产品线的商业成功和技术成功共同负责,团队成员在各自领域内做出的承诺具备实际约束力。
众多汽车厂商全面对标华为IPD、转向矩阵型组织之后,产品能够提前交付,随后一些产品接连成为现象级产品。这不是偶然,而是组织能力提升带来的必然结果。
一升一降,两家电池企业的对照实验
沃特玛曾是国内动力电池早期领跑者之一,依托产业联盟进入全国二十多个新能源示范城市,在商用车动力电池细分市场占据较高份额。随着高能量密度三元电池在乘用车市场成为主流,叠加补贴政策调整,长期深耕磷酸铁锂路线的沃特玛未能及时完成技术转型;叠加激进扩张带来巨大资金压力、回款周期拉长等问题,企业资金链断裂,最终走向破产清算。
几乎同一时期,宁德时代连续四年推进IPD管理体系建设,比亚迪也系统性地组织团队接受IPD培训并优化研发流程。如今这两家企业已经成为电池行业的绝对主导者。研发体系的差距,往往比产品本身的技术差距更早、更深地决定企业的命运走向。
什么样的企业该认真考虑转型
如果企业的业务模式仍然是按订单定制生产(ETO: Engineer To Order),产品定义相对稳定,APQP依然是一套简洁有效的方法,没必要为了转型而转型。但只要业务已经或即将涉足智能化、软件定义产品的领域,IPD转型基本是绕不开的选择。
翰德恩咨询在服务多家高端装备制造和智能硬件企业的过程中发现,真正的转型难点很少出在方法论本身,而是出在组织习惯的转变上——从"部门各自达标"转向"重量级团队共担商业结果",这需要企业保持足够的战略耐心,也需要结合自身实际做本地化的适配设计,而不是照搬一套标准模板。
产品复杂度越高,组织协同的价值就越突出。这或许才是APQP逐渐让位于IPD的最根本原因。

openEuler 是由开放原子开源基金会孵化的全场景开源操作系统项目,面向数字基础设施四大核心场景(服务器、云计算、边缘计算、嵌入式),全面支持 ARM、x86、RISC-V、loongArch、PowerPC、SW-64 等多样性计算架构
更多推荐
 7
 0
- 0


 已为社区贡献2条内容

所有评论(0)